7 tips om je zakelijke autopremie goed te vergelijken
Wil je weten of je zakelijke autoverzekering voordeliger kan? Vergelijk dan meer dan de maandpremie. De schadevrije jaren, btw-instelling, dekking en het eigen risico moeten bij jouw situatie passen. Met deze zeven tips controleer je wat je werkelijk betaalt én welk risico je zelf houdt.
Kort antwoord
Een lagere premie is pas een goede keuze als het aanbod past bij je auto, bestuurders en werkzaamheden. Vergelijk daarom eerst dezelfde gegevens en dekking. Kijk daarna naar de totale kosten, eventuele kortingen en het bedrag dat je bij schade zelf moet betalen. Een overstap of extra korting levert niet automatisch een besparing op.
1. Gebruik alleen schadevrije jaren die beschikbaar zijn
Privé opgebouwde schadevrije jaren kun je in veel gevallen gebruiken voor een zakelijke autoverzekering. De nieuwe verzekeraar moet die jaren wel accepteren. Zijn ze nog in gebruik op een andere auto, voer ze dan niet zonder bevestiging opnieuw op voor een tweede polis.
Maak onderscheid tussen schadevrije jaren en no-claimkorting. Een verzekeraar kan voor een extra auto een commerciële korting aanbieden. Daarmee krijgt die auto niet automatisch hetzelfde aantal echte schadevrije jaren. Ga dus niet zelf jaren splitsen of verdelen om op een gunstige uitkomst te komen.
Controleer vóór het vergelijken hoeveel jaren beschikbaar zijn en welke korting werkelijk geldt. Lees meer over schadevrije jaren bij een zakelijke auto.
2. Laat de btw-instelling aansluiten op je werkelijke aftrek
Alleen ondernemer of btw-plichtig zijn is onvoldoende reden om je auto exclusief btw te verzekeren. Het gaat erom of je de betreffende btw daadwerkelijk kunt aftrekken. Bij kosten voor zowel belaste als vrijgestelde omzet kan de aftrek bijvoorbeeld gedeeltelijk zijn.
Kun je de btw volledig verrekenen, dan kan een verzekerde waarde zonder die btw passend zijn. Kun je de btw niet of slechts gedeeltelijk verrekenen, laat dan beoordelen welke waardebasis daarbij hoort. De verzekeraar bepaalt volgens de polis hoe de waarde en schadevergoeding worden vastgesteld.
Kies dus niet zomaar ‘exclusief btw’ omdat dat een lagere premie lijkt op te leveren. Laat bij twijfel je fiscale positie controleren en geef die correct door. Bekijk de uitleg over je zakelijke auto inclusief of exclusief btw verzekeren.
3. Vergelijk het totale pakketbedrag na korting
Een pakketkorting klinkt aantrekkelijk, maar het percentage alleen vertelt niet of je voordeliger uit bent. Zet het totale bedrag van het aangeboden pakket naast de totale kosten van de losse verzekeringen die je werkelijk nodig hebt.
Controleer daarbij:
- welke verzekeringen voor de korting meetellen;
- over welke premie de korting wordt berekend;
- of aanvullende kosten zijn opgenomen;
- wat er gebeurt met de prijs wanneer je een onderdeel beëindigt;
- hoelang een korting geldt en welke kosten daarna gelden.
Staat er een tijdelijke korting in het aanbod? Houd de kosten in het eerste jaar en de kosten na die korting apart. Een lage instapprijs is geen toezegging over de premie bij een volgende verlenging.
Neem alleen een korting mee die in jouw concrete aanbod is bevestigd. Een pakket kan overzicht bieden, maar sluit geen overbodige verzekering af uitsluitend om een hoger kortingspercentage te krijgen.
4. Weeg een hoger eigen risico af tegen de premiebesparing
Bij sommige cascoverzekeringen kun je een hoger eigen risico kiezen in ruil voor een lagere premie. Of die mogelijkheid bestaat en hoeveel het scheelt, moet uit het aanbod blijken. Het is geen algemene besparingsgarantie.
Bereken hoeveel je per jaar bespaart en hoeveel extra je bij een schade zelf betaalt. Kun je dat extra bedrag direct dragen? Kijk ook of het eigen risico per gebeurtenis geldt en of voor bepaalde schades of bestuurders een ander bedrag van toepassing is.
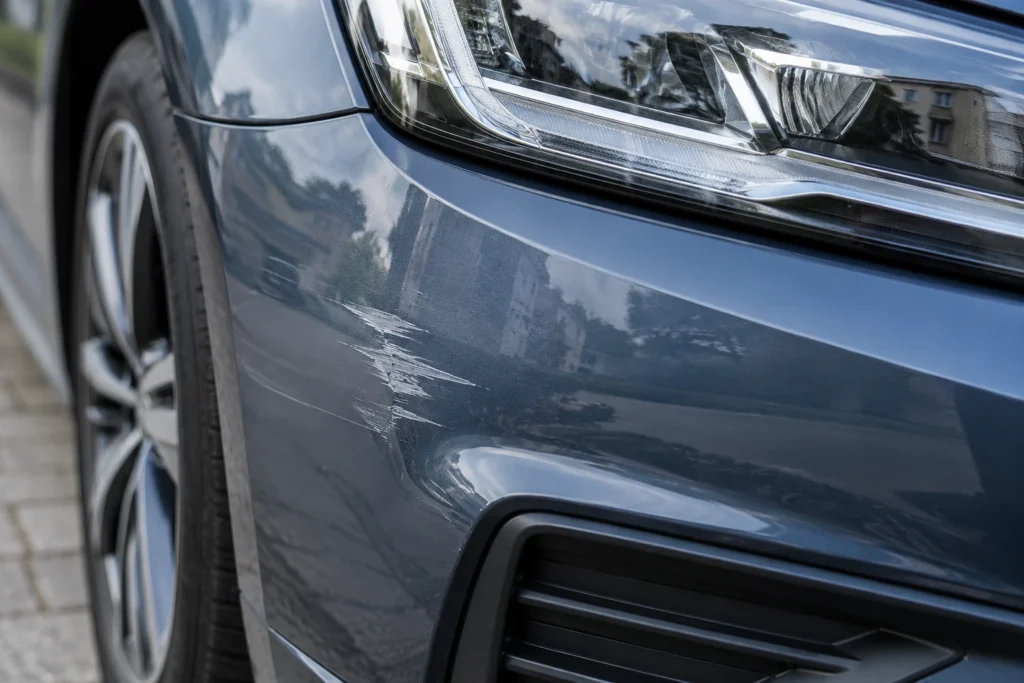
Fictief rekenvoorbeeld, geen JW-offerte: het ene aanbod heeft een jaarpremie van € 900 en € 200 eigen risico. Een verder gelijk aanbod kost € 780 met € 600 eigen risico. Zonder schade is het tweede aanbod € 120 goedkoper. Bij één verzekerde schade waarbij het volledige eigen risico geldt, zijn premie plus eigen risico in dat jaar respectievelijk € 1.100 en € 1.380. Het aanbod met de lagere premie kost je dan € 280 meer. Dit vereenvoudigde voorbeeld voorspelt geen schade en laat eventuele premiegevolgen van een claim buiten beschouwing.
5. Leg offertes met dezelfde uitgangspunten naast elkaar
Gebruik bij verschillende aanbieders steeds dezelfde juiste gegevens: auto, regelmatige bestuurder, bedrijfsactiviteiten, gebruik, jaarkilometrage en beschikbare schadevrije jaren. Een lager bedrag door een andere of onjuiste invoer is geen vergelijkbare aanbieding.
Vergelijk ook dezelfde dekking. Een WA-verzekering dekt geen schade aan je eigen auto. Cascodekkingen kunnen daarvoor bescherming bieden, afhankelijk van de schadeoorzaak en voorwaarden. Alleen de naam ‘Allrisk’ zegt nog niet dat twee verzekeringen dezelfde vergoeding en hetzelfde eigen risico hebben.
| Onderdeel | Wat leg je naast elkaar? |
|---|---|
| Totale prijs | Bedrag over dezelfde periode, inclusief opgegeven belastingen en kosten |
| Eigen risico | Bedragen per soort schade en eventuele aanvullende eigen risico's |
| Schadevergoeding | Waarderegeling, gedekte oorzaken en relevante uitsluitingen |
| Herstel en vervangend vervoer | Voorwaarden voor reparatiekeuze, vergoeding en tijdelijk vervoer |
| Gebruik | De werkzaamheden en bestuurders waarvoor het aanbod geldt |
| Aanvullingen | Welke extra dekkingen zijn inbegrepen en welke betaal je apart? |
Bekijk zowel relevante vergelijkingsresultaten als concrete aanbiedingen van aanbieders zelf. Controleer telkens wat daadwerkelijk is meegenomen. Voor de premie die bij jouw gegevens past, kun je verder naar de zakelijke autoverzekering van JW.
6. Kies dienstverlening die bij je past
Online afsluiten kan handig zijn wanneer je je verzekering zelf wilt regelen. Maar ‘online’ bewijst op zichzelf niet dat een aanbod goedkoper is of beter bij jouw risico past. Vergelijk ook welke verzekeringszaken je zelf online kunt regelen en hoe duidelijk het digitale proces is.
Bij JW begin je met je kenteken. Je berekent je premie, vergelijkt op de aparte vergelijkpagina de premies, voorwaarden, dekkingen en clausules en vraagt vervolgens je verzekering online aan. Heb je al een verzekering bij JW? Dan regel je je verzekeringszaken zelf via Mijn JW.
Controleer vóór het afsluiten of jouw werkzaamheden binnen de verzekering passen. Een lage premie helpt niet wanneer het opgegeven gebruik niet klopt.
7. Vergelijk bij meerdere auto's losse polissen en een wagenparkaanbod
Heb je meerdere zakelijke auto's? Vraag dan niet alleen naar een korting, maar vergelijk de totale kosten en voorwaarden per voertuig. Zet een eventueel wagenparkaanbod naast passende losse polissen. Er is geen vaste uitkomst die voor ieder bedrijf geldt.
Controleer bij beide opties wie er mogen rijden, welk gebruik is geaccepteerd en welk eigen risico geldt. Vraag ook hoe schadehistorie, een wijziging in het aantal auto's en het beëindigen van een voertuig worden verwerkt. Veronderstel niet dat schadevrije jaren en korting binnen een wagenpark op dezelfde manier werken als bij een losse polis.
Een gezamenlijke regeling kan administratief prettig zijn. Losse polissen kunnen juist meer keuze per auto geven. Laat de volledige vergelijking bepalen wat bij je bedrijf past; neem een wagenparkkorting alleen mee wanneer deze werkelijk is aangeboden.
Je zakelijke autoverzekering opnieuw bekijken
Pak je huidige polis en een nieuw aanbod erbij en loop de zeven punten na. Zo zie je of een prijsverschil komt door een echte premiebesparing, een andere dekking of een groter bedrag dat je zelf moet dragen.
Wil je je mogelijkheden bij JW bekijken? Ga naar goedkope zakelijke autoverzekering voor de aandachtspunten en een persoonlijke premieberekening. Een aanvraag is nog geen bevestiging van dekking. Controleer de acceptatie en ingangsdatum voordat je op de nieuwe verzekering vertrouwt of de oude laat eindigen.
Wat kost jouw zakelijke autoverzekering?
Vul hier je kenteken in en bereken je premie. Vergelijk daarna premies, voorwaarden, dekkingen en clausules en vraag je verzekering online aan.